Ausgangslage
Ein erfahrener Käufer von Einzelwohnungen wollte zum ersten Mal zwei Wohnblöcke mit 42 Wohnungen kaufen. Drei Banken lehnten ab.
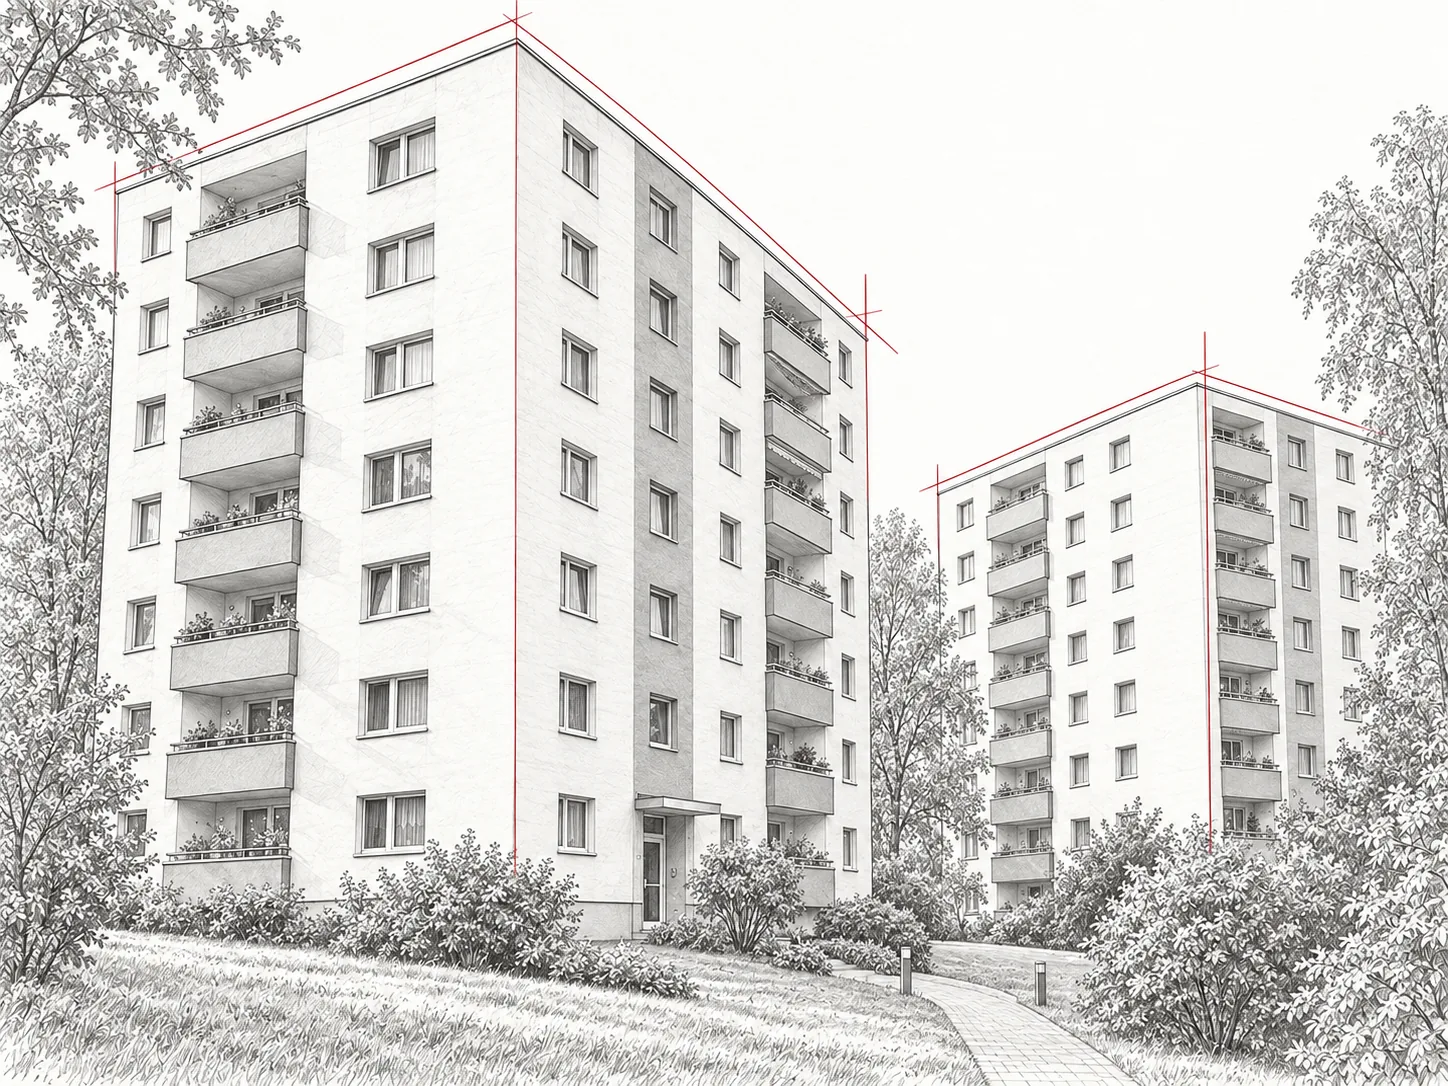
42 Wohnungen in zwei Wohnblöcken. Für einen erfahrenen Einzelwohnungskäufer war es der erste Ankauf in dieser Größenordnung.
Ein erfahrener Käufer von Einzelwohnungen wollte zum ersten Mal zwei Wohnblöcke mit 42 Wohnungen kaufen. Drei Banken lehnten ab.
Wir begleiteten den Ankauf von der Erwerbsstruktur bis zur Bankzusage:
Eine der Banken, die zuvor abgesagt hatte, finanzierte den Ankauf.
GmbH oder privat: Wir prüften die Erwerbsstruktur wirtschaftlich und stimmten die steuerlichen Risiken mit dem Steuerberater ab. Die Gründung der Erwerbsgesellschaft haben wir begleitet.
Einnahmen, Kosten und Risiken der Immobilie. Dazu Energieeffizienz, künftige Investitionen und die Belastbarkeit des Vorhabens.
Ein Plan zur Mietentwicklung über 24 Monate und ein Renovierungsplan über zehn Jahre. Rücklagen aus dem Cashflow und die Kapitaldienstdeckung, also wie gut die Mieten Zins und Tilgung tragen, flossen ein.
Im gemeinsamen Gespräch mit Käufer und Verkäufer entstand das Verkäuferdarlehen. Wir begleiteten die Bankabstimmung und die Abstimmung mit dem Notariat.
Nach der Neuaufstellung finanzierte der Käufer den Ankauf mit 55.000 € Eigenmitteln, einem Verkäuferdarlehen über 300.000 € und dem Darlehen einer Bank, die zuvor abgesagt hatte.
Nicht ein einzelner Baustein änderte die Ausgangslage. Das Vorhaben wurde mit seinen Risiken, seinem Investitionsbedarf und einem nachvollziehbaren Umsetzungsplan neu dargestellt. Damit konnte die Bank den Ankauf neu bewerten.
Vom Bürokomplex zu 60 WohnungenDiese drei Merkmale sprechen für ein Gespräch.
Erträge, Eigenmittel oder Bestand, auf denen ein Konzept aufbauen kann.
Ein Vorhaben ab 1 Mio. €, das über Ihren bisherigen Finanzierungsweg hinausgeht.
Die Gründe liegen vor, und Sie wollen wissen, ob sie sich ändern lassen.
In 30 Minuten klären wir kostenlos, ob und wie wir Ihr Vorhaben finanzierbar machen.
Wenige Eckdaten genügen. Wir melden uns innerhalb eines Werktags.
Formular wird verbunden. Für eine direkte Anfrage nutzen Sie bitte Telefon oder E-Mail.